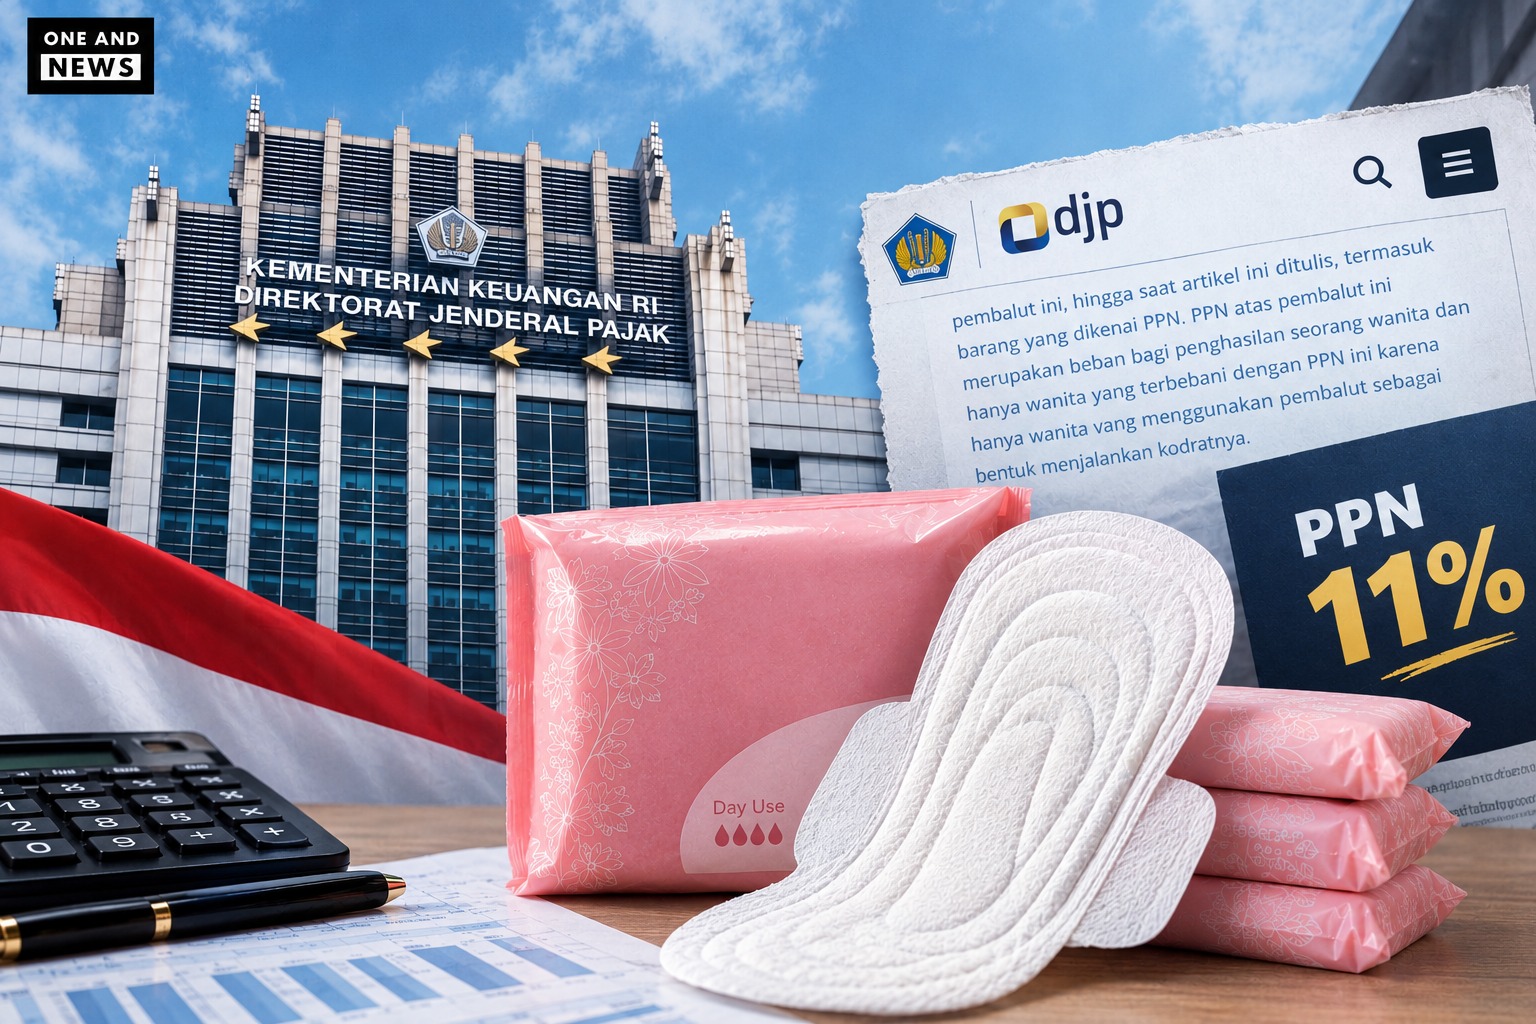
Pembalut wanita menjadi sorotan setelah masyarakat ramai mempertanyakan pengenaan Pajak Pertambahan Nilai (PPN) sebesar 11 persen terhadap produk yang digunakan perempuan setiap bulan. Perbincangan ini kembali membuka persoalan mengenai batas antara barang konsumsi yang dikenai pajak dan kebutuhan dasar yang seharusnya mudah dijangkau. Menanggapi polemik tersebut, Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberikan penjelasan mengenai alasan pembalut masih dikenai pajak dan belum memperoleh fasilitas pembebasan PPN.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa pembalut yang diperdagangkan di Indonesia pada prinsipnya termasuk Barang Kena Pajak (BKP). Artinya, penjualan produk tersebut dikenai PPN sepanjang memenuhi ketentuan perpajakan yang berlaku. Secara umum, barang konsumsi memang masuk dalam kategori barang kena pajak, kecuali jenis barang tertentu yang mendapatkan pengecualian atau fasilitas pembebasan berdasarkan peraturan perundang-undangan. DJP menegaskan bahwa pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas tersebut. Pemerintah juga menyatakan bahwa pengenaan PPN ini bukan pajak khusus bagi perempuan atau atas menstruasi, melainkan bagian dari sistem perpajakan atas konsumsi barang.
Besaran pajak yang berlaku juga perlu dipahami melalui mekanisme perhitungannya. Untuk barang nonmewah, tarif PPN secara nominal adalah 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Skema tersebut membuat beban PPN efektif setara dengan 11 persen. Sebagai contoh, jika harga pembalut sebelum pajak sebesar Rp20.000, dasar pengenaan pajaknya menjadi sekitar Rp18.333,33. Setelah dikenai PPN 12 persen atas dasar tersebut, pajak yang dibayarkan mencapai Rp2.200 sehingga harga akhirnya menjadi Rp22.200. Dengan demikian, angka 11 persen yang ramai diperbincangkan merupakan beban pajak efektif, bukan tarif nominal yang digunakan dalam perhitungan tersebut.
Persoalan ini turut mengangkat istilah period tax atau tampon tax, yakni sebutan untuk pajak konsumsi atas produk sanitasi menstruasi, seperti pembalut dan tampon. Perdebatan muncul karena produk tersebut bukan barang yang digunakan sesekali, melainkan kebutuhan rutin yang harus dipenuhi selama menstruasi. Bagi sebagian perempuan, terutama yang memiliki keterbatasan ekonomi, pengeluaran untuk produk sanitasi dapat menjadi beban tersendiri karena harus dikeluarkan secara berkala. Sorotan terhadap pajak pembalut pun tidak hanya berkaitan dengan besarnya persentase pajak, tetapi juga mengenai bagaimana kebijakan perpajakan memperhitungkan karakteristik kebutuhan yang berkaitan langsung dengan kesehatan dan kebersihan.
Pembahasan mengenai persoalan ini sebenarnya juga pernah muncul dalam artikel di situs resmi DJP berjudul Menstruasi, Tampon dan Pink Tax di Indonesia, yang diterbitkan pada 23 Desember 2022. Tulisan tersebut menyinggung bagaimana PPN atas pembalut dapat menjadi beban pengeluaran perempuan. Namun, artikel itu secara jelas mencantumkan keterangan bahwa isinya merupakan pendapat pribadi penulis, bukan cerminan sikap resmi instansi tempatnya bekerja. Karena itu, tulisan tersebut perlu dibedakan dari penjelasan resmi DJP yang disampaikan dalam menanggapi polemik terbaru. Hingga 29 Oktober 2026, pembalut masih belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN. DJP juga menyebut belum ada kajian resmi yang diajukan kepada pemerintah untuk memberikan fasilitas pembebasan tersebut.
Pada akhirnya, persoalan pajak pembalut tidak hanya menyangkut penerapan aturan, tetapi juga bagaimana kebijakan tersebut dirasakan oleh masyarakat. Kepastian hukum memang penting, tetapi keterjangkauan produk menstruasi juga layak menjadi bagian dari pembahasan publik. Menurut saya, penjelasan pemerintah perlu diikuti dengan keterbukaan terhadap evaluasi dampak kebijakan, sehingga kebutuhan rutin perempuan dapat dipertimbangkan secara proporsional tanpa mengabaikan aspek penerimaan negara.
Comments
0